Welche Versicherungen braucht man wirklich: Der unabhängige Überblick
Faktencheck: Diese Versicherungen sind in Deutschland wirklich notwendig. Tipps, Beispiele, Bewertungslogik und Entscheidungshilfen. Jetzt informieren und absichern!

- Kernpflicht: Gesetzlich vorgeschriebene Versicherungen
- Unverzichtbar für Privatpersonen: Die wichtigsten Policen im Alltag
- Kann-Versicherungen: Nützlich, aber nicht zwingend für alle
- Absolut verzichtbar: Überflüssige Versicherungen im Praxistest
- Praxis: Zielgruppen, Entscheidungsmatrix und aktuelle Empfehlungen
Kernpflicht: Gesetzlich vorgeschriebene Versicherungen
Elementare Absicherung ist gesetzlich vorgeschrieben
TL;DR: Jeder Einwohner Deutschlands muss eine Krankenversicherung besitzen, Fahrzeughalter sind zur Kfz-Haftpflicht verpflichtet. Die gesetzliche Rentenversicherung ist für Angestellte obligatorisch.
Krankenversicherung und Kfz-Haftpflicht sind in Deutschland für viele Menschen Pflicht. Für Arbeitnehmer kommt die Rentenversicherung hinzu. Diese Grundabsicherungen schützen vor existenziellen Risiken und sichern zentrale Lebensbereiche ab.
Unverzichtbar für Privatpersonen: Die wichtigsten Policen im Alltag
Praxisnahe Versicherungen für existenzielle Risiken
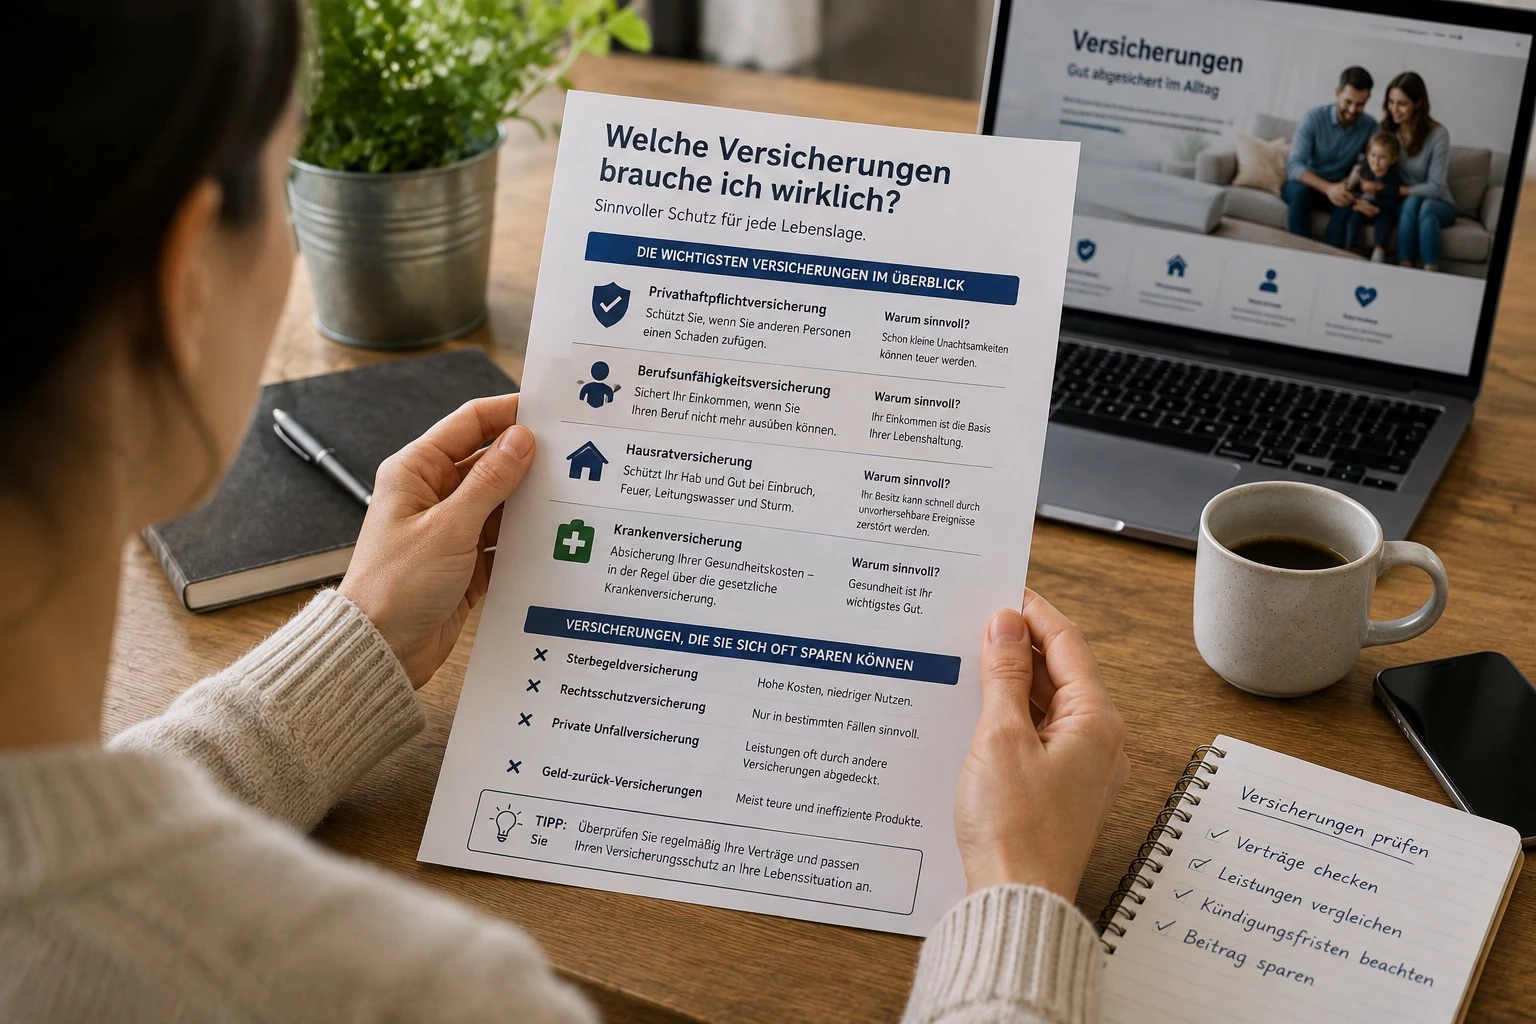
Unabhängig von der gesetzlichen Pflicht gibt es Policen, die vor finanziellen Katastrophen im Alltag schützen. Besonders relevant sind Privathaftpflichtversicherung und für Immobilienbesitzer die Wohngebäudeversicherung. Sie sichern Haftungs- und Sachschäden ab, die die eigene Existenz bedrohen können.
Anschauliche Alltagsszenen aus dem Versicherungsleben
Ein klassisches Beispiel: Ein Gast stürzt auf einem frisch gewischten Flur und zieht sich eine schwere Verletzung zu. Ohne Haftpflichtschutz haftet der Wohnungsbesitzer persönlich. Oder beim Unwetter: Ein geplatztes Wasserrohr setzt das gesamte Wohnhaus unter Wasser. Die Wohngebäudeversicherung hilft, ersetzt Reparatur und Sanierungskosten.
Was sagt der Verbraucherschutz?
„Die Privathaftpflicht ist die wichtigste freiwillige Versicherung in Deutschland. Wer keine hat, riskiert Privatinsolvenz nach wenigen Sekunden Unaufmerksamkeit.“ — Verbraucherzentrale NRW, 2023
Die Prämienhöhen und gebotenen Leistungen variieren erheblich. Vergleichen Sie bei Neuabschluss aktuelle Tarife und achten Sie auf Deckungssummen von mindestens 10 Millionen Euro pauschal für Personen-, Sach- und Vermögensschäden.
Hintergrund: Warum manche Versicherungen existenzsichernd sind
Die Statistiken zeigen: Während Feuerschäden an Wohngebäuden selten sind, trifft es im Schadensfall besonders hart. Beispiel: Ein Wohnungsbrand vernichtet nicht nur Wohneigentum, sondern kann zu jahrelangen Belastungen führen, wenn keine Police abgeschlossen wurde. Die Haftpflicht schützt auch bei kleinen Unachtsamkeiten, die hohe Folgekosten haben.
Mit welcher Logik sollte man Versicherungen auswählen?
Die Auswahl der Versicherungen folgt dem Prinzip: Schützen Sie sich immer vor Risiken, die Sie finanziell ruinieren können. Für gut verkraftbare Schäden ist keine Absicherung notwendig. Wer auf unnötige Policen verzichtet, spart langfristig mehr Budget für wirklich existenzielle Risiken.
Kann-Versicherungen: Nützlich, aber nicht zwingend für alle
Diese Versicherungen sind eine Überlegung wert
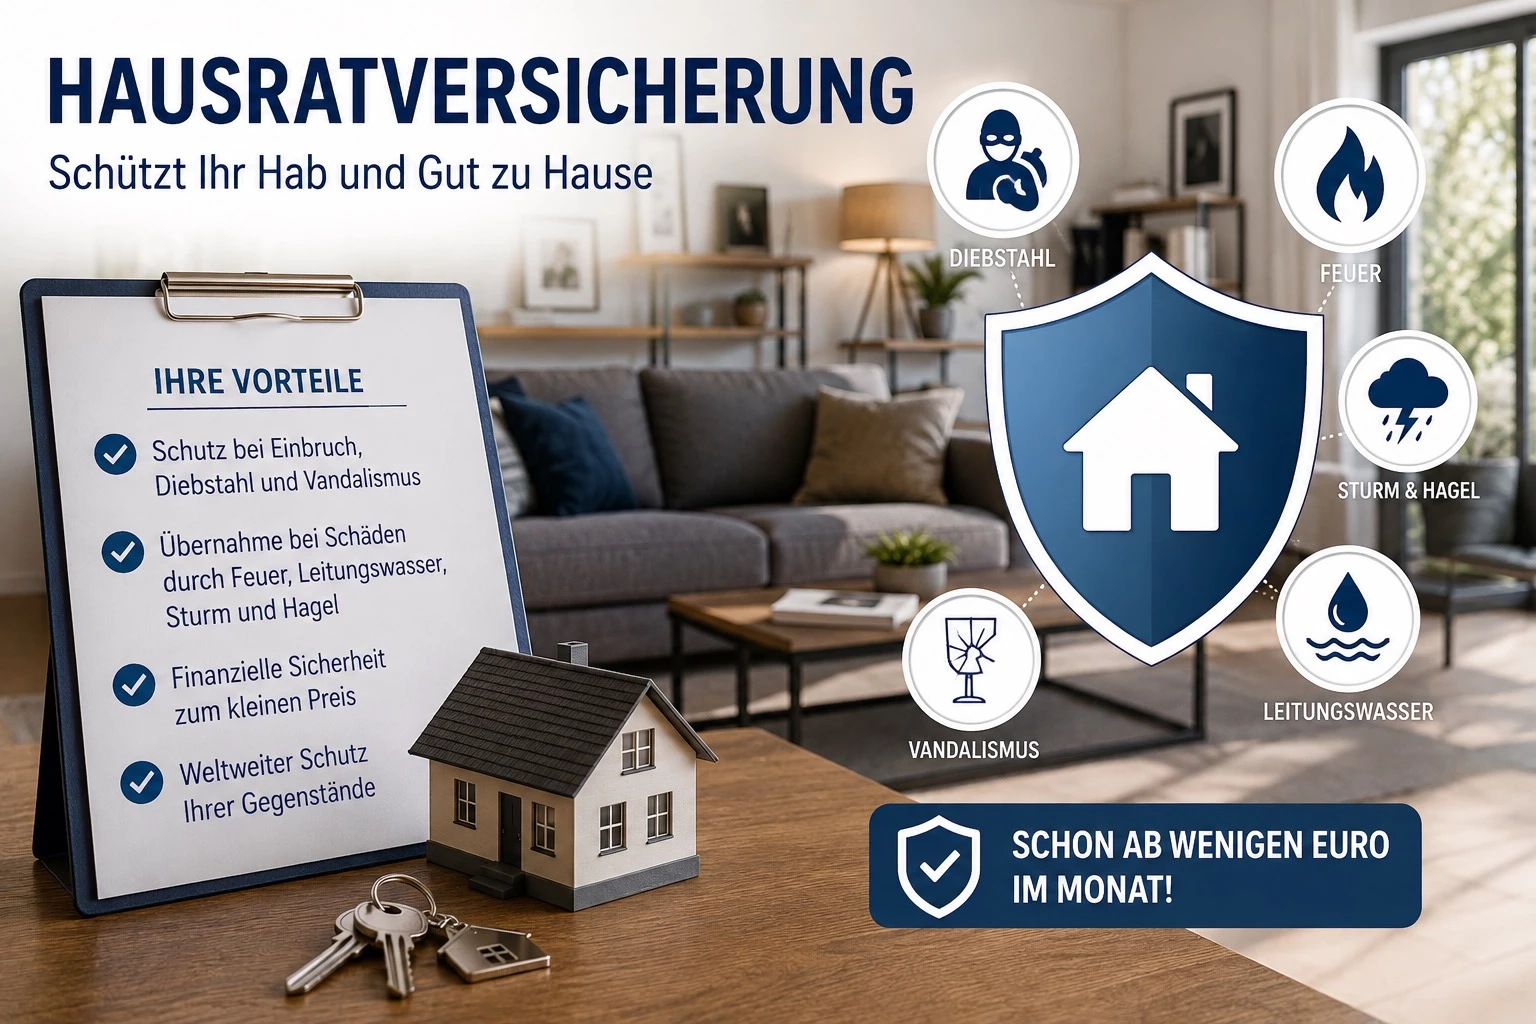
Einige Policen können je nach Lebenssituation sinnvoll sein. Dazu zählen Berufsunfähigkeitsversicherung, Hausratversicherung, Reise-Krankenversicherung und Risikolebensversicherung. Beispiele: Die Berufsunfähigkeit durch Krankheit oder Unfall betrifft statistisch jeden Vierten laut Daten der Deutschen Aktuarvereinigung e.V. Für Alleinverdiener-Familien ist die Risikolebensversicherung bei Hypothek zwingend empfehlenswert.
Typische Nutzerfragen und Entscheidungsbeispiele
Muss jeder eine Hausratversicherung haben? Wer kostbare Einrichtung besitzt oder nach Einbruch/Brand nicht neu anschaffen könnte, profitiert. Ist eine Unfallversicherung relevant? Nur für Menschen ohne Berufsunfähigkeitsschutz oder riskantes Hobby. Wie sinnvoll ist eine Zahnzusatzversicherung? Wer regelmäßig teuren Zahnersatz erwartet, kommt auf lange Sicht günstiger.
Kritische Grenzen und Kostenfallen
Viele sogenannte Zusatzversicherungen bieten nur geringen Mehrwert und sind teuer. Beispiel: Die klassische Kapitallebensversicherung ist meist unrentabel. Policen mit vielen Ausschlüssen lohnen selten. Wer ohne Not Restschuld-, Handy- oder Reisegepäckversicherung kauft, zahlt oft doppelt: hohe Beiträge, wenig Leistung.
Konkreter Strukturvorschlag zur Entscheidungsfindung
Richten Sie die Auswahl an Lebensphase, Vermögensverhältnissen und Familienstruktur aus. Erst Pflicht und wirklich relevante Versicherungen, erst danach Zusatz- und Komfortversicherungen. Vergleichen Sie vor Abschluss gründlich unabhängige Testberichte.
Schauen Sie sich doch einmal eine Übersicht all unserer spannenden Themen an
Absolut verzichtbar: Überflüssige Versicherungen im Praxistest
Was Sie wirklich nicht brauchen
Eine lange Liste von Policen ist für die Mehrheit überflüssig. Handyversicherung, Glasbruch, Reisegepäck, Sterbegeld, Restschuldversicherung oder teure Tierkrankenversicherung bieten oft schlechte Preis-Leistung. Selbst die Verbraucherzentralen warnen: Wer Schäden selbst bezahlen kann und keine existenzielle Bedrohung befürchten muss, kann auf diese Produkte getrost verzichten.
Beispiel: Handyversicherung im Test
Wer ein durchschnittlich teures Smartphone besitzt, zahlt für eine Police meist mehr als für Reparatur oder Ersatz. Schäden sind oft ausgeschlossen. Auch Reisegepäckversicherungen bieten geringen tatsächlichen Schutz, weil viele Schäden bereits über Hausrat- oder Fluggesellschaft abgedeckt sind.
Bewertungslogik für Verzicht
Versicherung nur abschließen, wenn der Schaden lebensverändernd und nicht aus eigenen Mitteln tragbar wäre. Keine Restschuldversicherung ohne detaillierte Prüfung, keine Ausbildungsversicherung für Kinder, keine Extra-Police für Brille oder Haushaltsgeräte.
Grenzen und typische Fehlentscheidungen
Viele Policen sind eng kalkuliert, haben hohe Selbstbeteiligungen oder leisten kaum im Schadensfall. Unabhängige Vergleiche, etwa von Stiftung Warentest oder Verbraucherzentrale, belegen regelmäßig die schlechte Leistungsbilanz solcher Angebote.
Praxis: Zielgruppen, Entscheidungsmatrix und aktuelle Empfehlungen
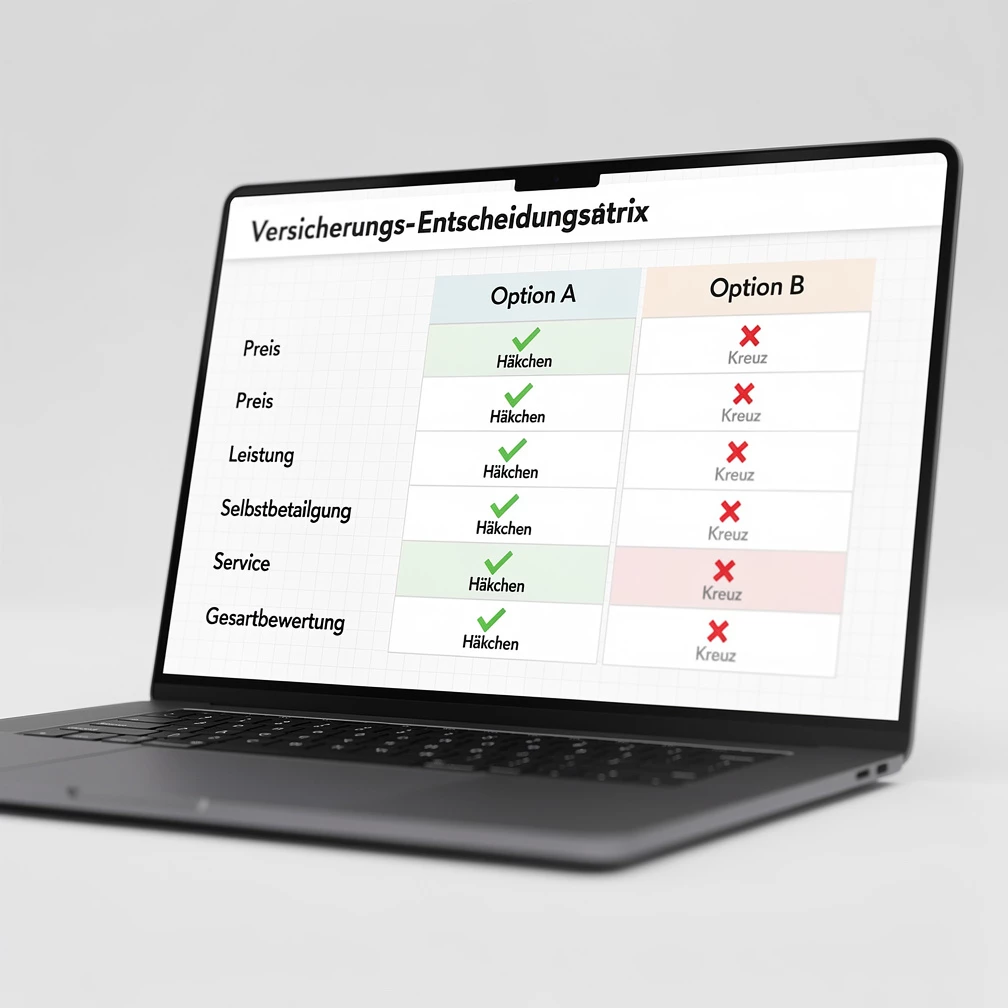
Entscheidungsmatrix: Welche Versicherung für wen?
| Versicherung | Pflicht | Sinnvoll | Kritisch prüfen | Verzichtbar |
|---|---|---|---|---|
| Krankenversicherung | X | |||
| Kfz-Haftpflicht | X (bei Fahrzeughaltern) | |||
| Rentenversicherung | X (für Angestellte) | X (Selbstständige privat vorsorgen) | ||
| Privathaftpflicht | X | |||
| Wohngebäudeversicherung | X (bei Immobilienbesitz) | |||
| Hausratversicherung | X (ab Wertgrenzen) | X (günstiger Haushalt) | ||
| Reisegepäckversicherung | X | |||
| Handyversicherung | X | |||
| Risikolebensversicherung | X (bei Familie/Kredit) | X (Single ohne Kredit) |
Vorteile & Nachteile auf einen Blick
Vorteile
- Absicherung existenzieller Risiken
- Individuell kombinierbar nach Lebensphase
Nachteile
- Vielfach unübersichtliche Produktlandschaft
- Hohes Risiko von Überversicherung und zweifelhaften Policen
Checkliste für die Praxis
- Versicherungsbedarf regelmäßig prüfen, besonders bei Lebensveränderungen
- Mindestens Privathaftpflicht, ggf. Wohngebäude, BU-Police abklären
- Nur Schäden absichern, die nicht aus eigenen Mitteln tragbar wären
- Vergleiche und unabhängige Tests vor Abschluss heranziehen
Weiterführende Infos: Fundierte Quellen und aktuelle Tests
- Verbraucherzentrale – Aktualisierte Ratgeber
- Stiftung Warentest – Unabhängige Tests & Analysen
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) – Regulatorische Grundlagen
Zielgruppen im Blick
Perspektive für 20–40 Jahre
Junge Erwachsene stellen mit Berufsstart ihre Weichen: Pflichtpolicen (Krankenversicherung, Privathaftpflicht) sind Pflicht. Wer jung BU abschließt, profitiert von besseren Konditionen. Wer eine Wohnung ausstattet, sollte eine Hausratversicherung in Betracht ziehen. Viele Zusatzversicherungen sind verzichtbar, solange keine Haustiere, Kinder oder Immobilienkauf ins Spiel kommen.
Perspektive für 40–60 Jahre
In dieser Lebensphase werden Themen wie Risikolebensversicherung und Wohngebäudeversicherung relevant. Familien- und Kreditabsicherung sind zentrale Themen, ebenso wie der Schutz vor Berufsunfähigkeit. Die private Altersvorsorge bekommt Gewicht. Überflüssige Policen wie Restschuld-, Glas- oder Handyversicherung gefährden das Haushaltsbudget.
Perspektive ab 60
Im Ruhestand ändern sich Versicherungsbedürfnisse. Wichtig bleibt die Krankenversicherung, die Haftpflicht und der Schutz von Immobilien/Hausrat. Viele zusätzliche Policen können gekündigt werden, wenn sie keinen Mehrwert mehr bieten. Wichtig: Für Auslandsreisen an die Auslandskrankenversicherung denken.
„Gute Versicherung heißt: existenzielle Risiken absichern, nicht jeden kleinen Kratzer versichern.“
Stiftung Warentest, Magazin Finanztest
Sie möchten Ihren Versicherungsschutz individuell prüfen? Unser unabhängiges Redaktionsteam hilft bei der Orientierung. Persönliche Beratung oder Feedback?
Jetzt KontaktWeitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren

Telefonische Krankschreibung abgeschafft: Neue Regeln für die AU

BMW iX3 im Test: Das neue E-Familienauto auf dem Prüfstand

Badezimmer modernisieren in der Umgebung von Velbert
Urlaub in der Umgebung von Velbert mit Hund

Untergeschobener Stromvertrag in und um Velbert: Hilfe


