Auto monatlich Kosten: Die wahren Ausgaben im Überblick
Auto monatlich Kosten: Realistische TCO, Fixkosten, variable Ausgaben & Wertverlust. Lernen Sie, wie Sie Ihr Budget absichern. Jetzt informieren!

- Unsichtbare Ausgaben: Auto monatlich Kosten realistisch kalkuliert
- Fixkosten verstehen: Steuer, Versicherung, TÜV
- Variable Kosten: Nutzung, Sprit, Werkstatt
- Wertverlust: Der stille Hauptfaktor
- Strategien zur Kostensenkung und Zielgruppen-Perspektiven
Unsichtbare Ausgaben: Auto monatlich Kosten realistisch kalkuliert
Die Total Cost of Ownership im Mittelpunkt jeder finanziellen Planung
TL;DR: Auto-Kosten gehen weit über Sprit hinaus – erst die Gesamtkosten lassen sich ehrlich vergleichen und budgetieren.
Der Blick auf das eigene Fahrzeug verengt sich allzu oft auf die sichtbaren Ausgaben. Spritverbrauch, monatliche Versicherungsrechnung, Reinigung – diese Posten tauchen regelmäßig auf Kontoauszügen auf. Wer ein ehrliches Budget erstellt, muss alle Kosten einbeziehen: Fixkosten wie Steuer und Versicherung, variable Ausgaben durch Nutzung, Wartung und vor allem den massiven Wertverlust. Erst die sogenannte "Total Cost of Ownership" (TCO) bietet ein realistisches Bild der monatlichen Belastung eines Autos. Wie groß ist die Diskrepanz zwischen gefühlten Autofahrer-Ausgaben und den tatsächlich anfallenden Kosten?
Fixkosten verstehen: Steuer, Versicherung, TÜV
Pflichtausgaben unabhängig von der Fahrleistung
Fixkosten treffen jeden, der einen Pkw hält – unabhängig davon, ob das Fahrzeug täglich bewegt wird oder Wochen in der Garage ruht. Die größten Blöcke: Kraftfahrzeugsteuer, Versicherungsprämien und die Hauptuntersuchung (TÜV).
Kfz-Steuer: CO2-Abhängigkeit und Hubraum
Seit der letzten Reform bestimmen vor allem Hubraum und CO₂-Ausstoß die Steuerhöhe. Ein sparsames Stadtauto ist klar im Vorteil, Besitzer von Großlimousinen oder älteren Dieseln zahlen teils ein Vielfaches. Die Progression bei CO₂-intensive Modellen wirkt als deutlicher Anreiz für emissionsärmere Fahrzeuge. Moderne Benziner und E-Autos punkten zunehmend, auch aus steuerlicher Sicht.
Kfz-Versicherung: Prämien und individuelle Faktoren
Die Versicherungspolice zählt zu den wichtigsten Kosten. Faktoren wie Schadenfreiheitsklasse, Wohnregion, Alter oder die Wahl zwischen Teil- und Vollkasko beeinflussen die Prämie signifikant. Gerade ältere Fahrer sehen sich ab 60 mit steigenden Beiträgen konfrontiert, da Versicherer ein erhöhtes Schadensrisiko kalkulieren. Ein Anbieterwechsel kann dennoch große Ersparnisse bringen, da die Preisdifferenzen im Markt bemerkenswert sind.
Beim Leasing müssen Sie oft eine GAP-Deckung absichern – diese kann den Versicherungsbeitrag deutlich verteuern.
TÜV & regelmäßige Prüfungen
Die Hauptuntersuchung ist gesetzlich verpflichtend. Die Kosten – meist zwischen 50 und 100 Euro im Zweijahresrhythmus – sollten ins Jahressoll einkalkuliert werden. Mängel am Fahrzeug führen dabei oft zu teuren Nachbesserungen.
Variable Kosten: Nutzung, Sprit, Werkstatt
Kraftstoff und Nutzung: Berechnung im Kopf
Die Kosten für Benzin oder Diesel sind der sichtbarste Teil Ihrer monatlichen Belastung. Die Formel: Verbrauch auf 100 km, multipliziert mit dem aktuellen Literpreis und der gefahrenen Distanz im Monat. Wer elektrisch fährt, berechnet Stromkosten analog – mit Blick auf den aktuellen Strompreis. Jährliche Fahrleistung ist für die Gesamtkalkulation unverzichtbar.
Werkstatt, Reifen, Instandhaltung
Wartungsintervalle, Austausch von Verschleißteilen und Reifenerneuerung fallen oft als Kosten-Überraschung an. Nach ADAC-Berechnungen bewegen sich Werkstattkosten für Kleinwagen bei etwa 54 Euro, in der Mittelklasse bei knapp 60 Euro monatlich. Ältere Fahrzeuge verursachen mitunter hohe Reparaturkosten – ein nicht zu unterschätzender Risikofaktor!
Praktisches Beispiel aus dem Alltag
Ein VW Golf verursacht im Mittel rund 127 Euro pro Monat an Betriebskosten (inklusive Kraftstoff und Pflege). Hinzu kommen 60 Euro für Werkstatt und 91 Euro an Fixkosten. Erst die Addition aller Posten ergibt eine ehrliche monatliche Gesamtbelastung.
Wertverlust: Der stille Hauptfaktor
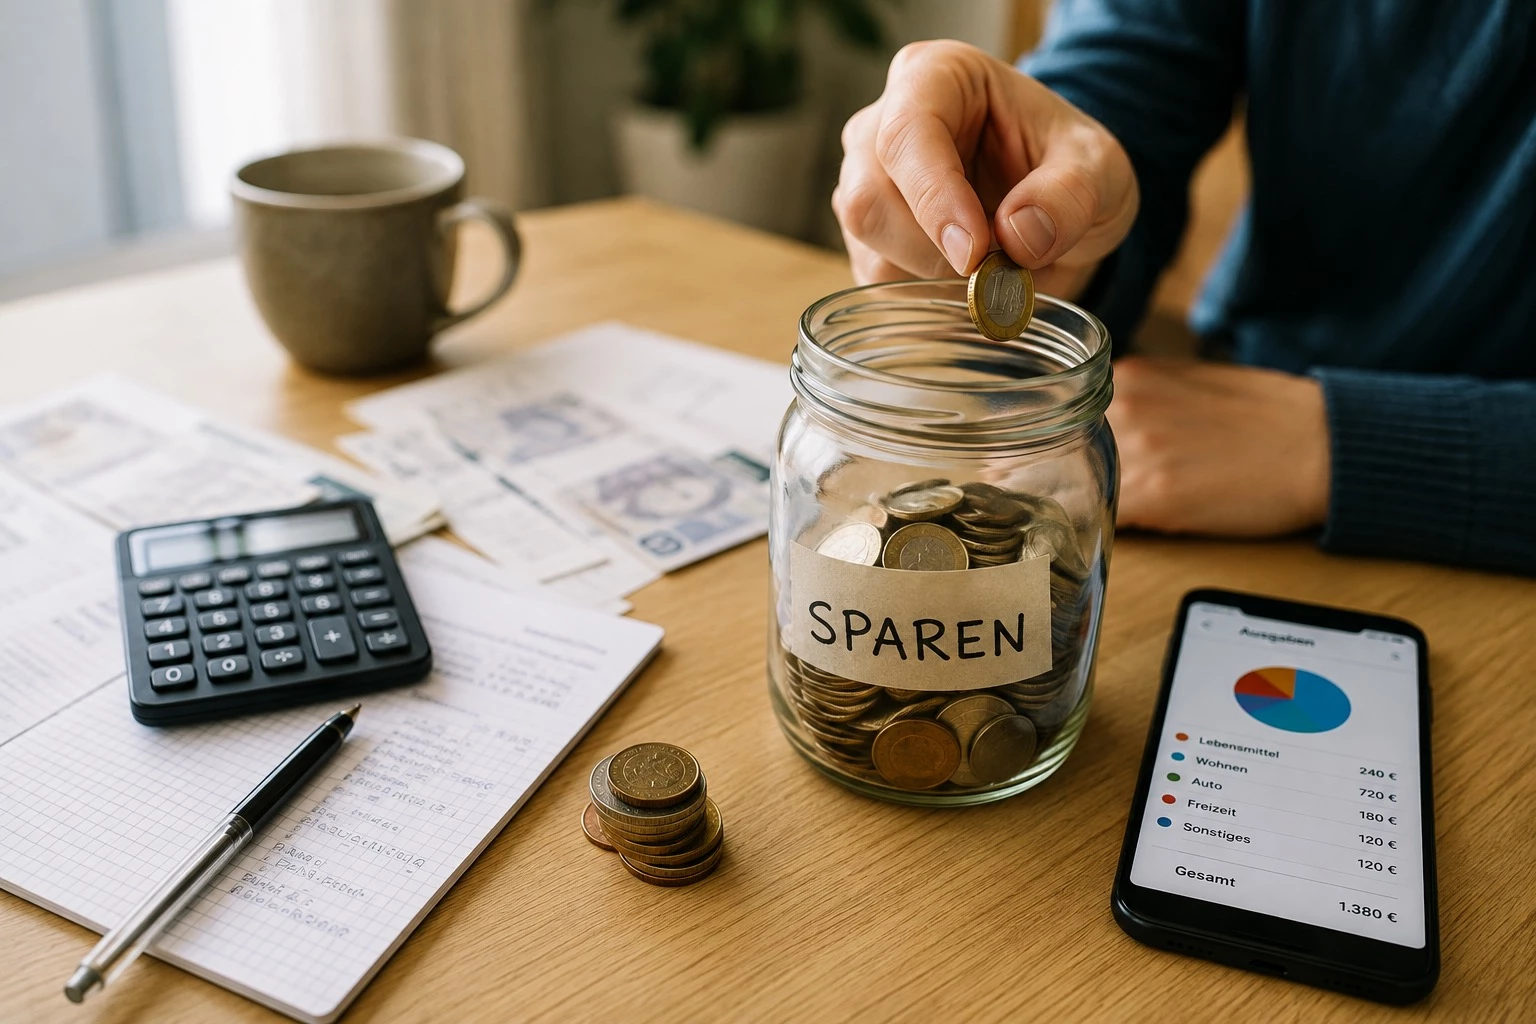
Der Wertverlust bleibt der größte monatliche Kostenpunkt – doch wird er oft verdrängt. Im ersten Jahr verliert ein neues Auto etwa 25% des Kaufpreises, nach drei Jahren ist oft nur die Hälfte des Anfangswerts übrig. Mittelklassewagen wie der Golf kosten durch ihren hohen Wertverlust (rund 347 Euro/Monat) mehr als zwei Kleinwagen im reinen Unterhalt. Der Fokus auf Werterhalt lohnt sich damit wie kaum eine zweite Maßnahme!
Schauen Sie sich doch einmal eine Übersicht all unserer spannenden Themen an
Wertverlust: Der stille Hauptfaktor
Abschreibungskurve: Neuwagen, Gebrauchte, Modelle mit Werterhalt
Ein Auto verliert am meisten Geld im ersten Jahr, dann verlangsamt sich die Abschreibung. Nach etwa fünf Jahren entwickelt sich die Kurve linearer. Besonders verlustarm: Modelle mit guter Markenreputation, hohem Marktwert oder stabilem Wiederverkaufsmarkt – z.B. Skoda Kodiaq. Elektroautos und Verbrenner nähern sich beim Wertverlust aktuell weiter an. Politische oder technologische Sprünge bergen jedoch Risiken für den Restwert.
Harte Daten: Drei Beispielklassen im Vergleich
Der ADAC kalkuliert für einen Fiat Panda als typischen Kleinwagen Gesamtkosten von 423 Euro monatlich (davon 158 Euro Wertverlust). Ein VW Golf der Mittelklasse liegt bei 625 Euro, wovon satte 347 Euro Kapitalkosten sind. In der Oberklasse, etwa beim Mercedes SLC, explodieren die Kosten auf 1.207 Euro monatlich, mit monatlichen Wertverlusten von über 700 Euro als Haupttreiber.
Warum werden die realen Kosten unterschätzt?
Statistische Durchschnittswerte erfassen nur laufende Betriebskosten, nicht aber den Wertverlust. Die Diskrepanz zwischen den gefühlten 233 Euro „pro Monat fürs Auto“ und den echten TCO-Zahlen wächst mit Fahrzeuggröße und Komfort. Ohne Kapitalkosten bleiben Budgets unrealistisch.
Strategien zur Kostensenkung und Zielgruppen-Perspektiven
Wahl des Fahrzeugs und der Finanzierungsform
Der wichtigste Hebel ist das Fahrzeug selbst: Wer auf Modelle mit planbar hohem Werterhalt setzt, fährt langfristig günstiger. Leasing oder Auto-Abos entbinden Verbraucher vom vollen Wertverlustrisiko und integrieren oft Wartungsangebote. Gerade bei unvorhersehbaren Markttrends (z. B. E-Auto-Förderungen) kann das finanziell vorteilhaft sein. Bedenken Sie jedoch: Wer auf Werterhalt setzt, muss den Marktzugang und aktuelle Restwertanalysen der Modelle berücksichtigen.
Kostensenkung bei Fix- und Betriebskosten
Ein Wechsel der Versicherung lohnt sich besonders bei Lebensphasenwechsel oder nach Schadeintritt. Die Unterschiede zwischen Tarifen sind groß, regelmäßiges Vergleichen spart auf Jahre gesehen vierstellige Beträge. Ein effizienter Fahrstil und das konsequente Einhalten von Wartungsintervallen helfen, Betriebskosten und Wertverlust zu minimieren. Die günstigste Maßnahme bleibt, das Auto so wenig wie möglich zu nutzen oder gar zu teilen.
Vorteile & Nachteile auf einen Blick
Vorteile
- Direkte Übersicht realer Gesamtkosten
- Bessere Budgetplanung und Transparenz
Nachteile
- Anfänglich höherer Zeitaufwand für Datensammlung
- Wertverlust bleibt schwer kalkulierbar bei Marktschwankungen
Checkliste für die Praxis
- Beziehen Sie den Wertverlust IMMER in die Monatsrechnung mit ein.
- Vergleichen Sie regelmäßig Versicherungstarife und Optimieren Sie Ihre SF-Klasse.
- Planen Sie regelmäßige Werkstatt- und Wartungskosten realistisch ein.
- Nutzen Sie Restwertanalysen und Rankings vor der Fahrzeugwahl.
Weitere Informationen und seriöse Quellen
• Aktuelle Kostenbeispiele und Restwerte: ADAC Kostenanalyse • CO₂-Steuersätze: BMF Steuerrechner • Versicherungstarife: Verivox Vergleich • Markttrends Wertverlust: FAZ Analyse 2024
Zielgruppen im Blick
Perspektive für 20–40 Jahre
Junge Fahrer profitieren von günstigen Kleinwagen und günstigen Fixkosten. Versicherungen sind wegen SF-Klasse zunächst teurer, sinken jedoch mit unfallfreiem Fahren rasch. Leasingmodelle werden beliebter, um Wertverlustrisiken zu umgehen, flexible Abos erleichtern Mobilität in der Stadt.
Perspektive für 40–60 Jahre
Finanzielle Stabilität erlaubt oft Aufstieg zur Mittelklasse. Priorität erhalten Sicherheit, Komfort und langfristiger Werterhalt. Die Fixkosten steigen moderat, Versicherungsprämien sinken mit längerer Fahrerfahrung. Ein Fahrzeugwechsel nach fünf Jahren hält Kapitalkosten im Rahmen.
Perspektive ab 60
Fixkosten, insbesondere die Versicherungsprämie, steigen wieder. Viele bevorzugen deshalb weniger kapitallastige, zuverlässige Gebrauchte oder Service-Abos. Die Wartungsfreundlichkeit und gute Sichtbarkeit des Modells werden wichtiger. Ein aktiver Versicherungsvergleich bleibt, trotz hoher SF-Klasse, lohnend.
„Die wahren Autokosten werden massiv unterschätzt – erst die Gesamtrechnung zeigt das finanzielle Risiko.“
ADAC Kostenanalyse, 2024
Sie benötigen Hilfe nach einem Unfall oder bei der Schadensregulierung? Wir sind für Sie da – unverbindlich, kompetent & kostenlos!
Weitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren

Ruhr Inn Hotel Hattingen – Sauna, Wellness & Komfort erleben

Balkonkraftwerk in und um Velbert: Wann lohnt es sich?

Amazon-Schnäppchen: Mit Preisverlauf-Tools echte Angebote erkennen

Mercedes C 400 4MATIC elektrisch: Performance E-Auto für Familien

Amical Hotel Wuppertal – Boutique-Kunsterlebnis im Herzen des Bergischen Landes


